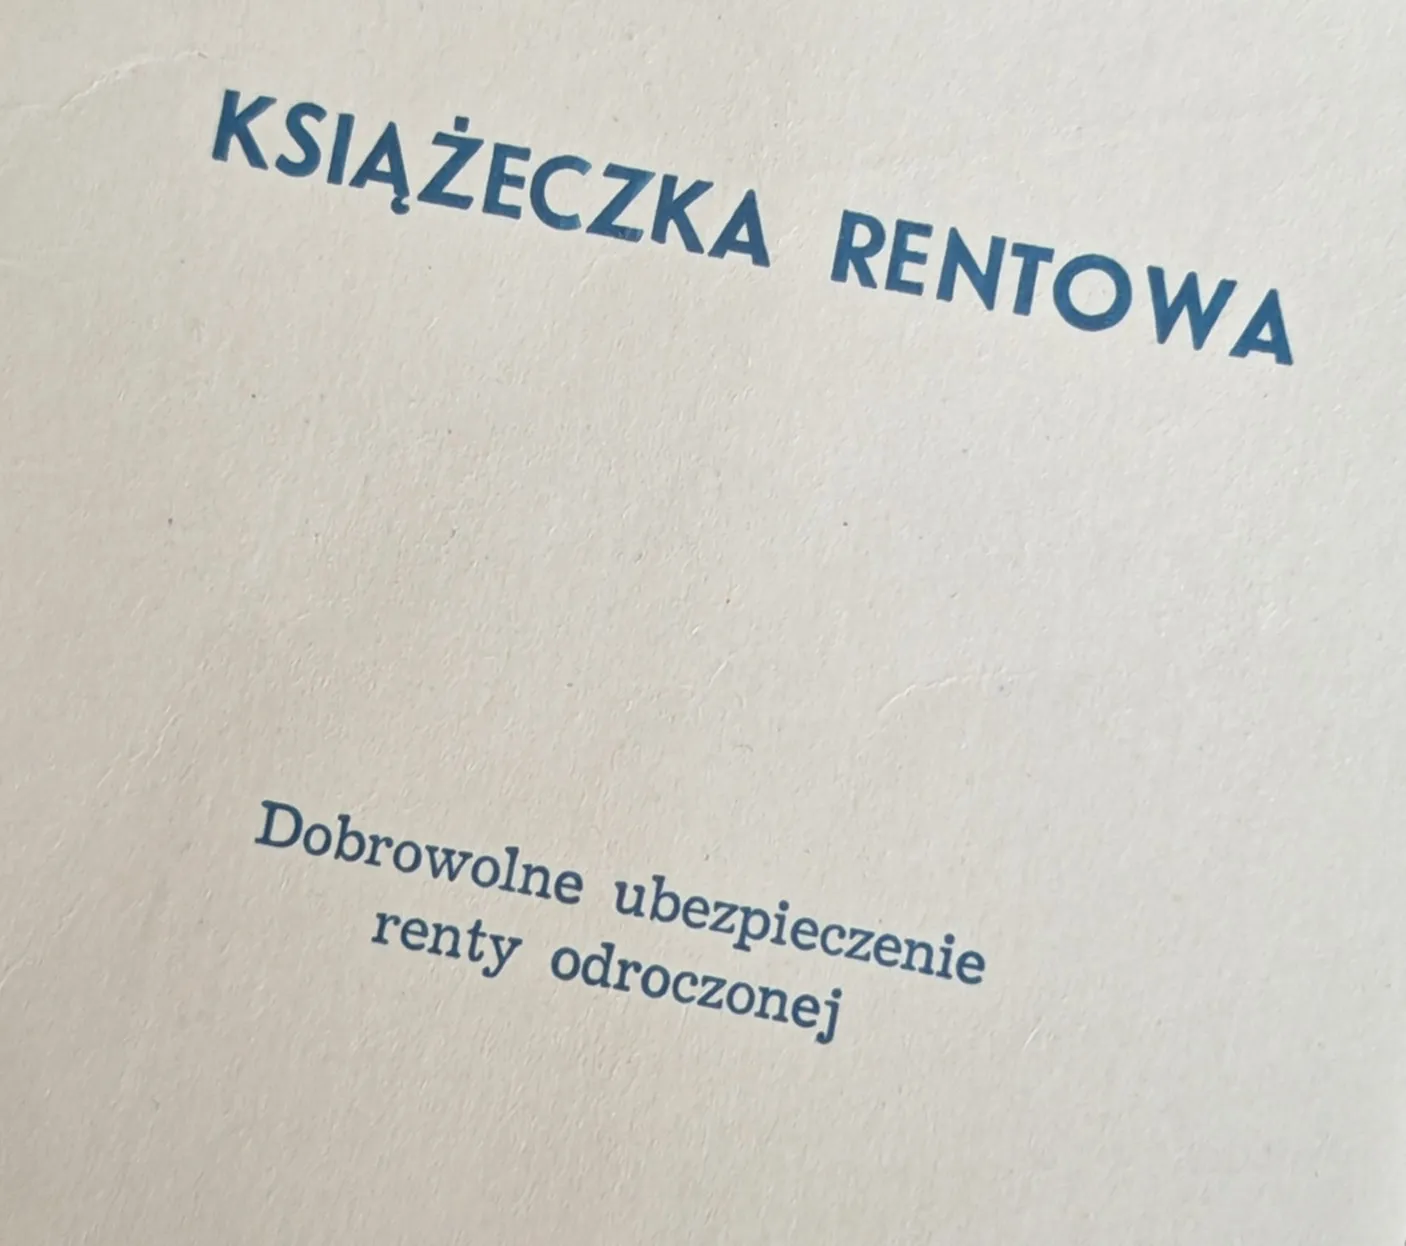
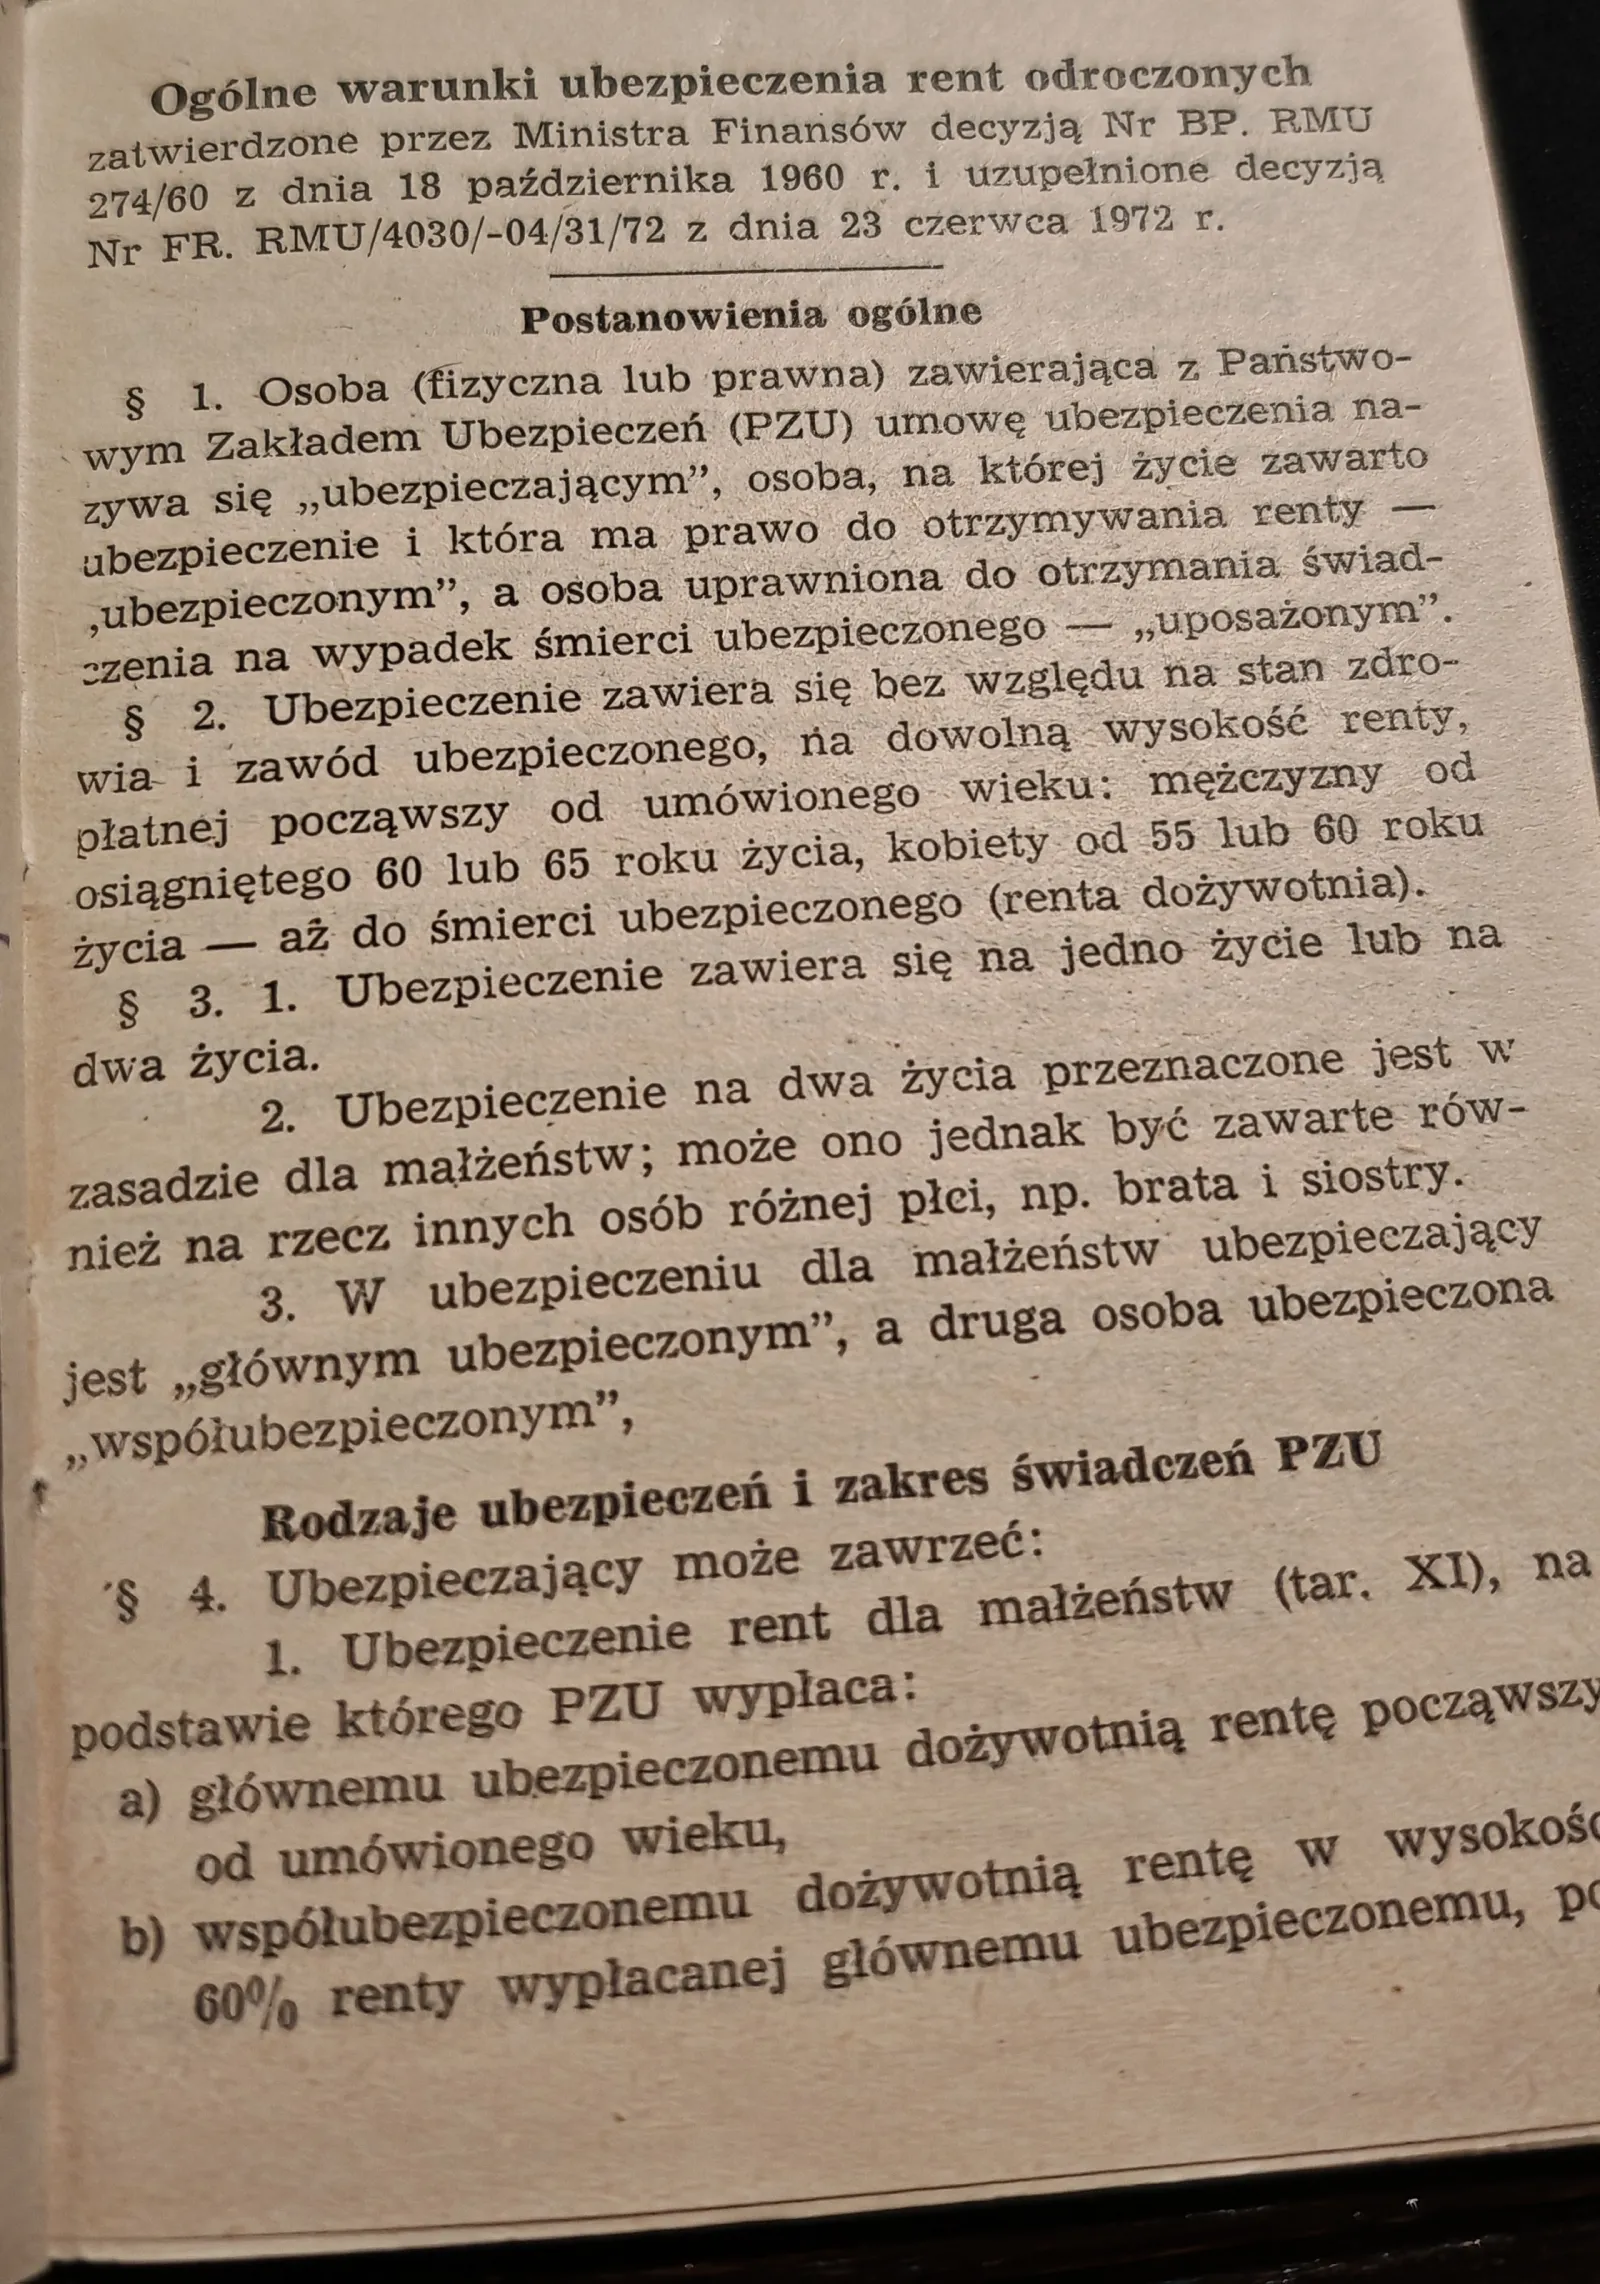
Polisy rent odroczonych PZU były bardzo popularne w latach 70-tych i 80-tych XX wieku. Zgodnie z treścią ogólnych warunków ubezpieczenia, ubezpieczenie przewidywało dwa odrębne świadczenia ubezpieczeniowe:
świadczenie renty comiesięcznej - wypłacane dożywotnio Ubezpieczonemu,
jednorazowe świadczenie pośmiertne, wypłacane uposażonemu.
Początek płatności renty zawsze miał charakter płatności odroczonej, rozpoczynającej się zazwyczaj kilkanaście lat po terminie wpłaty przez ubezpieczonego kwoty składki, zgodnie natomiast z postanowieniami umowy ubezpieczenia renty odroczonej, ubezpieczyciel według taryfy XII miał wypłacić uposażonemu jednorazowe świadczenie w wysokości wpłaconych składek, bez względu na to, czy śmierć ubezpieczonego nastąpiła przed, czy po terminie płatności renty.
Podstawę wypłaty obu świadczeń z ubezpieczenia renty odroczonej (renty comiesięcznej oraz świadczenia pośmiertnego) zawsze stanowiła kwota składek wpłaconych przez Ubezpieczonego na poczet zawartego ubezpieczenia renty odroczonej. Kwota wpłaconych składek – zgodnie istniejącymi w dacie zawierania takich umów zapisami umownym – miała być poddawana corocznemu umownemu wzrostowi o konkretnie ustalony w umowie procent. Zazwyczaj umowa ubezpieczenia renty odroczonej przewidywała coroczny wzrost świadczenia pośmiertnego o 2 %, liczony od dnia wpłacenia danej składki do dnia odroczenia płatności renty, a następnie wzrost tak obliczonego świadczenia o coroczne 2 % od dnia płatności renty do dnia śmierci Ubezpieczonego.
W całym przedstawianym zagadnieniu problemem zawsze jest sposób naliczenia wypłaty przez PZU na Życie S.A. zarówno renty comiesięcznie płatnej, jak i wysokość świadczenia pośmiertnego. Powszechna praktyka wskazuje jednoznacznie, że oba świadczenia są bądź były wypłacane przez zakład ubezpieczeń w formie rażąco niedowartościowanej.
Przykłady wymienionego niedowartościowania świadczenia można mnożyć bez liku. Przykład? Klient kancelarii radcy prawnego Dawida Rzeskiego jako uposażony otrzymał ok. 3 350 zł świadczenia pośmiertnego. Wersja finalna, po złożeniu przez kancelarię pozwu do Sądu o podwyższenie wypłaconego świadczenia pośmiertnego to kwota ponad 73-krotnie wyższa. Ostatecznie wysokość świadczenia pośmiertnego, którą PZU na Życie S.A. musiał wypłacić Klientowi wymienionej kancelarii radcy prawnego Dawida Rzeskiego na podstawie wyroku Sądu stanowiła kwotę ok. 250 000 zł.
Co warto więc wiedzieć, aby doszło do podwyższenia świadczenia pośmiertnego wypłaconego przez PZU na Życie S.A. z książeczki renty odroczonej?
Podstawowa oś sporu z ubezpieczycielem dotyczy sytuacji, w której PZU na Życie w swej linii argumentacji związanej z wyliczeniem wysokości świadczenia pośmiertnego po zgonie osoby ubezpieczonej opiera się na wewnętrznych uchwałach zarządu ubezpieczyciela, na podstawie których bez udziału ubezpieczonego czy też osoby uposażonej z książeczki renty odroczonej dokonuje się waloryzacji kwot wypłacanych świadczeń, wykorzystując do tego celu samodzielnie opracowany przez zakład ubezpieczeń wskaźnik urealnienia kwot obecnie wypłacanych do wartości składek, które były wpłacane w latach 70-tych i 80-tych, tj. jeszcze przed bądź w trakcie zjawiska hiperinflacji, która dotknęła i wywróciła do góry nogami wartość siły nabywczej polskiego pieniądza.
W swoich założeniach PZU na Życie nie uwzględnia, że ubezpieczeni nie biorą czynnego udziału w ustalaniu przyjmowanego uchwałami Zarządu PZU na Życie wskaźnika urealnienia wypłacanych świadczeń.
Kancelaria Radcy Prawnego Dawida Rzeskiego od wielu lat zajmuje się prowadzeniem sporów z ubezpieczycielem, w których to podnosi szereg zarzutów w stosunku do kwot wypłacanych przez zakład ubezpieczeń. Jednym z podstawowych zarzutów jest właśnie fakt, że zastosowany przez PZU na Życie S.A. wskaźnik urealnienia wypłacanej kwoty świadczenia pośmiertnego nie stanowi jego urealnienia odpowiednio do siły nabywczej pieniądza w roku, w którym wpłacana była początkowa składka przez ubezpieczonego.
W prowadzonych postępowaniach kancelaria radcy prawnego przedstawia ubezpieczycielowi własne metody wyliczeń, które stosowane są w sporach sądowych z PZU na Życie S.A. w zakresie wypłaty świadczeń pośmiertnych osobom uprawnionym czy też uposażonym z ubezpieczenia renty odroczonej PZU. Praktyka takich rozmów z Ubezpieczycielem jest różna, jednak w znakomitej części spraw, aby zakład ubezpieczeń wypłacił wysokość świadczenia pośmiertnego adekwatnego do zmiany wartości siły nabywczej pieniądza, która nastąpiła w ostatnich dziesięcioleciach jest przeprowadzenie skutecznego postępowania sądowego w procesie o waloryzację świadczenia pośmiertnego.
W swoim stanowisku kancelaria radcy prawnego Dawida Rzeskiego przedstawia argumenty, zgodnie z którymi waloryzacja świadczenia pośmiertnego powinna mieć miejsce w związku ze zmianą siły nabywczej pieniądza. Choć w orzecznictwie sądowym nie istnieje jeden, konkretny wskaźnik, na podstawie którego mierzy się zmianę wartości siły nabywczej pieniądza w okresie od lat wpłat składek na poczet renty odroczonej do wartości obecnej, to w zasadzie powszechnie Sądy przyjmują, że takim uniwersalnym miernikiem siły nabywczej pieniądza jest zmiana przeciętnego wynagrodzenia. Zgodnie z uzasadnieniem wyroku Sądu Najwyższego z dnia 29.01.1999 r., sygn. akt I CKN 993/97: „Jednym z mierników najbardziej uniwersalnych, powszechnie stosowanych w praktyce sądowej jest wskaźnik wzrostu przeciętnego wynagrodzenia w gospodarce narodowej. Może on być i jest stosowany m.in. w razie waloryzacji świadczeń należnych z tytułu wszelkiego rodzaju umów ubezpieczenia.”
Kancelaria radcy prawnego
W kwestiach dotyczących waloryzacji świadczeń pośmiertnych z ubezpieczeń rent odroczonych PZU kancelaria radcy prawnego Dawida Rzeskiego posiada radę dla osób, które nie są zadowolone z wysokości wypłaconego przez ubezpieczyciela świadczenia, zgodnie z którą w każdym przypadku sporu o wysokość wypłaconego świadczenia pośmiertnego działać ostrożnie i nie ulegać przedwcześnie pokusie zawierania ugód przedsądowych. Częstokroć ugody takie mogą nie wyczerpywać całości świadczenia pośmiertnego, które powinno zostać wypłaconego w oparciu o analizę zapisów książeczki renty odroczonej, jak i w oparciu o obecne wskaźniki ekonomiczne. W takich sporach dość nagminnym zarzutem zakładu ubezpieczeń jest kwestionowanie obowiązywania zapisów dotyczących wypłaty uposażonemu takiego świadczenia pośmiertnego, które będzie obejmować również swoją wysokością umowne zapisy o corocznym wzroście świadczenia pośmiertnego o konkretny procent zapisany w książeczce renty odroczonej, naliczany od momentu wpłaty danej składki. Zakład ubezpieczeń uznaje w sporach, że wzrost świadczenia pośmiertnego o procent umownie zapisany w książeczce, przy jednoczesnym dokonywaniu waloryzacji sądowej świadczenia pośmiertnego, stanowi zjawisko podwójnej waloryzacji, co jednak w znakomitej większości spraw jest negowane przez Sądy. W tym zakresie przytoczyć można wyrok Sądu Apelacyjnego w Krakowie z dnia 20 października 2016 r., sygn. akt I ACa 740/16. Zgodnie z tym wyrokiem, „w razie dokonywania na podstawie art. 3581 § 3 k.c. waloryzacji świadczenia pieniężnego tj. świadczenia pośmiertnego przewidzianego umową ubezpieczenia renty odroczonej, przedmiotem jest nominalna kwota tego świadczenia wraz z oprocentowaniem przewidzianym w pierwotnej umowie”.
Podstawą prawną powództw o zapłatę odpowiedniego świadczenia przez PZU na Życie jest każdorazowo treść polisy, wraz z Ogólnymi Warunkami Ubezpieczenia rent odroczonych w zw. z art. 3581 § 3 kodeksu cywilnego. Zgodnie z treścią art. 3581 § 3 kodeksu cywilnego, w razie istotnej zmiany siły nabywczej pieniądza po powstaniu zobowiązania, sąd może po rozważeniu interesów stron, zgodnie z zasadami współżycia społecznego, zmienić wysokość lub sposób spełnienia świadczenia pieniężnego, chociażby były ustalone w orzeczeniu lub umowie.
Radca prawny Dawid Rzeski, który zajmuje się tematyką umów ubezpieczenia rent odroczonych, wskazuje, że roszczenie dotyczące wypłaty świadczenia pośmiertnego, które zostało oparte na dokonaniu odpowiedniej waloryzacji jest aprobowane przez orzecznictwo sądowe. W tym zakresie wskazuję na wyrok Sądu Najwyższego z dnia 17 maja 2000 roku, sygn. akt I CKN 720/98, zgodnie z którym „nominalne sumy składek uiszczonych ubezpieczycielowi w ramach umowy ubezpieczenia rent odroczonych mogą być waloryzowane na podstawie art. 3581 § 3 k.c.”.
Jeśli posiadasz problem związany z nieodpowiednią według Ciebie kwotą wypłaconego świadczenia pośmiertnego związanego z ubezpieczeniem renty odroczonej, nazywanej również rentą natychmiast płatną, możesz skorzystać z kontaktu z Kancelarią Radcy Prawnego Dawida Rzeskiego. Radca prawny Dawid Rzeski posiada siedzibę swojej kancelarii w Żninie przy ul. Plac Wolności 5, jak i prowadzi oddziały kancelarii w Szubinie (ul. Młyńska 18) oraz w Wągrowcu (ul. Kościuszki 28). Z artykułami dotyczącymi problematyki waloryzacji świadczenia pośmiertnego z ubezpieczenia renty odroczonej PZU można zapoznać się na stronie internetowej: Dawid Rzeski, Kancelaria Radcy Prawnego | Żnin, Szubin, Wągrowiec
Na wskazanej stronie można zapoznać się z informacjami, które pomogą Tobie w skutecznym dochodzeniu waloryzacji świadczenia pośmiertnego z ubezpieczenia renty odroczonej PZU. Wieloletnia praktyka kancelarii radcy prawnego w zakresie dochodzenia odpowiedniej wysokości świadczenia pośmiertnego daje nadzieję na uzyskanie argumentów w rozmowach z ubezpieczycielem i wypłatę adekwatnego do okoliczności wartości świadczenia.